وبلاگ
بیمه مسئولیت نقشه برداری | راهنمای کامل شرکتها ۱۴۰۵

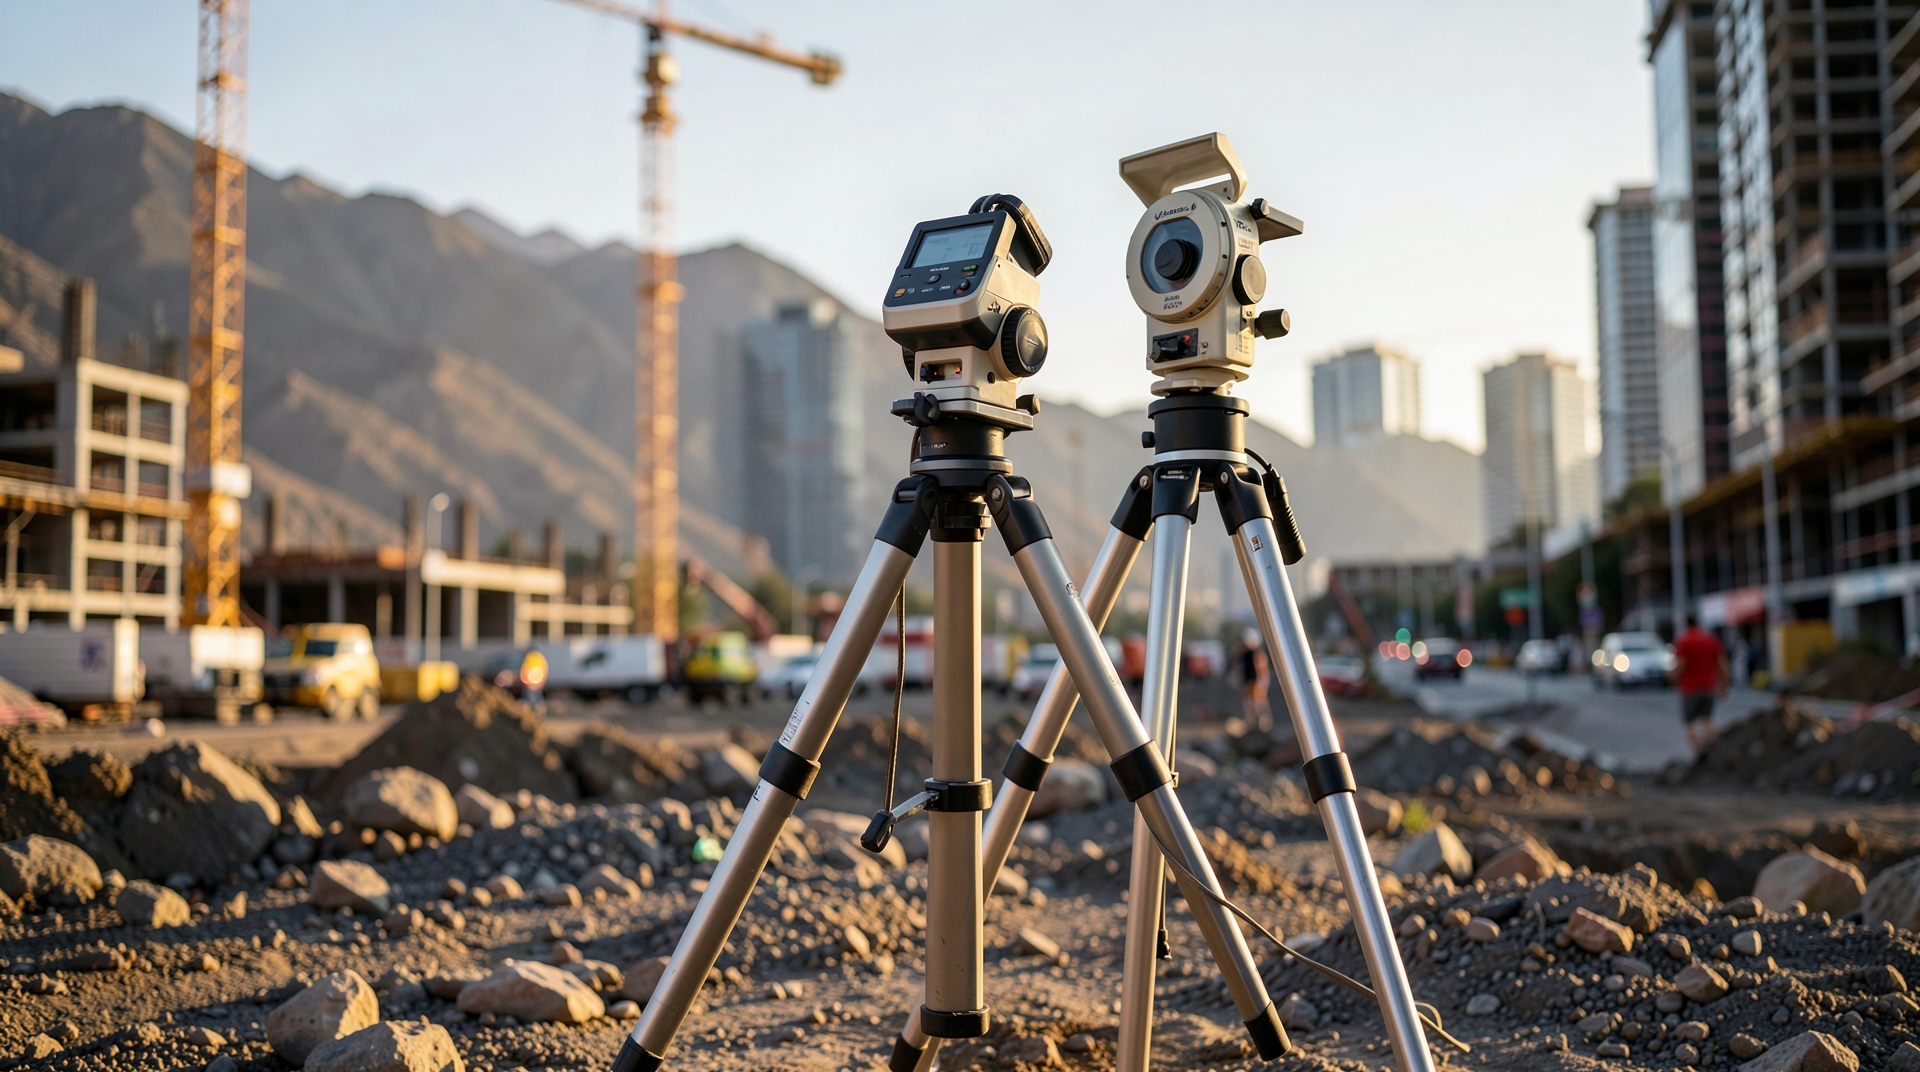
اجرای پروژههای عمرانی، زیرساختی و نقشهبرداری همواره با ریسکهای متعددی همراه است. یک اشتباه کوچک در برداشت مختصات، محاسبه حجم عملیات یا پیادهسازی محورهای سازه میتواند منجر به خسارات مالی سنگین و حتی دعواهای حقوقی پیچیده شود. در این میان، بیمه مسئولیت نقشه برداری به عنوان ابزاری حیاتی برای صیانت از سرمایه و اعتبار شرکتهای نقشهبرداری و مهندسان مشاور شناخته میشود. با تهیه این بیمهنامه، ریسکهای مالی ناشی از خطاهای غیرعمدی انسانی و محاسباتی به شرکت بیمهگر منتقل شده و امنیت شغلی و حقوقی مجموعه تضمین میگردد.
بیمه مسئولیت نقشه برداری چیست و چرا ضروری است؟
بیمه مسئولیت حرفهای مهندسان نقشهبردار، زیرمجموعهای از بیمههای مسئولیت مدنی و مهندسی است که جبران خسارتهای مالی و جانی وارد به کارفرمایان، اشخاص ثالث یا پیمانکاران را به عهده میگیرد. زمانی که یک مهندس یا شرکت نقشهبرداری به دلیل خطای محاسباتی، برداشت نادرست زمین یا تنظیم اشتباه تجهیزات باعث وارد آمدن خسارت به پروژه شود، بر اساس قوانین حقوقی ملزم به جبران خسارت خواهد بود. در چنین شرایطی، مسئولیت نقشه بردار در صورت خطای برداشت میتواند صدمات جبرانناپذیری به داراییهای شرکت وارد کند، مگر آنکه شرکت قبلاً اقدام به خرید بیمه مسئولیت نقشه برداری کرده باشد.
فعالیتهای نقشهبرداری پایهایترین بخش هر پروژه ساختمانی و عمرانی است. اگر مبنای اولیه نقشه اشتباه باشد، تمام مراحل بعدی ساختوساز دچار خطا خواهند شد. برای مثال، تجاوز به حدود پلاک مجاور (اعیانی و عرصه)، نشست نابرابر سازه به دلیل گراویتی نادرست یا پیادهسازی اشتباه فونداسیون، همگی آثاری زیانبار دارند که هزینههای اصلاح آنها گاه از کل بودجه نقشهبرداری بیشتر است.
انواع پوششهای اصلی در بیمه مسئولیت نقشه برداری
شرکتهای بیمه بر اساس میزان ریسک و نیاز پروژهها، پوششهای متنوعی را در قالب بیمهنامههای مسئولیت حرفهای ارائه میدهند. متداولترین پوششهای بیمه مسئولیت نقشه برداری عبارتند از:
- جبران خسارات مالی مستقیم: هزینههای ناشی از تخریب، دوبارهکاری یا اصلاح سازههایی که بر اثر اشتباه نقشه بردار کج یا در محل نامناسب احداث شدهاند.
- جبران خسارات وارد به اشخاص ثالث: صدمات مالی یا جانی که به مالکان زمینهای مجاور یا عابران به دلیل اجرای نادرست خطوط مرزی یا کارهای ساختمانی وارد میشود.
- هزینههای دادرسی و دفاع حقوقی: تامین هزینههای مربوط به وکالت و شکایتهای حقوقی مطرحشده در مراجع قضایی علیه شرکت نقشهبرداری.
- خطاهای ناشی از نرمافزار و محاسبات: خسارات حاصل از اشتباهات در پردازش دادههای گیرندههای GNSS یا نرمافزارهای تخصصی CAD و GIS.
منشأ خطاهای نقشهبرداری و ارتباط آن با خدمات بیمه
خطاهایی که در پروژههای نقشه برداری رخ میدهند معمولاً به سه دسته کلی خطاهای انسانی، خطاهای دستگاهی و خطاهای محیطی تقسیم میشوند. بیمه مسئولیت نقشه برداری عمدتاً خطاهای انسانی غیرعمدی و ناشی از غفلت، سهو یا قصور حرفهای را تحت پوشش قرار میدهد. برای کاهش بروز این خطاها و پذیرش راحتتر خسارت توسط کارشناسان بیمه، شناخت مفاهیم فنی اهمیت زیادی دارد.
۱. خطاهای اندازه گیری زاویهای و طولی
عدم تنظیم دقیق دستگاه، سانتراژ نامناسب یا عدم دقت در تارنمای توتال استیشن میتواند منجر به خطای زاویهای شود. آشنایی دقیق با دقت توتال استیشن و بهرهگیری از تجهیزات استاندارد، احتمال وقوع خطا را کاهش داده و در زمان وقوع حادثه، ادعای حسن نیت مهندس را در برابر شرکت بیمه اثبات میکند.
۲. خطاهای سیستمهای ماهوارهای (GNSS)
در پروژههای بزرگ زیرساختی، استفاده از گیرندههای مولتی فرکانس بسیار رایج است. با این حال، بیتوجهی به اختلاف ارتفاع ژئوئید و بیضوی یا اشتباه در محاسبات مولفههای عمودی میتواند خسارتبار باشد. مهندسان باید همواره به تفاوت دقت افقی و عمودی در نقشهبرداری توجه داشته باشند، چرا که در اکثر ادعاهای خسارت بیمهای مربوط به راهسازی و خطوط انتقال نیرو، خطای ارتفاعی منشأ اصلی مشکل بوده است.
نقش کالیبراسیون تجهیزات در تایید خسارت بیمه مسئولیت نقشه برداری
یکی از مهمترین بندهای حقوقی در بیمهنامههای مهندسی، شرط نگهداری و استفاده از تجهیزات سالم و استاندارد است. شرکتهای بیمه در زمان بررسی پروندههای خسارت، گواهی کالیبراسیون دورهای تجهیزات مانند توتال استیشن، نیوو و گیرندههای GNSS را مطالبه میکنند. اگر مشخص شود که خطای رخداده ناشی از کار با دستگاه خارج از رده یا کالیبره نشده بوده است، بیمهگر میتواند از پرداخت خسارت خودداری کند. بنابراین، اطلاع از شرایط و مدت اعتبار گواهینامه کالیبراسیون تجهیزات برای تمام شرکتهای نقشهبرداری الزامی است تا اعتبار بیمه مسئولیت نقشه برداری آنها زیر سوال نرود.
جدول مقایسه پوششها و تعهدات بیمه مسئولیت نقشه برداری
جدول زیر مقایسهای کلی از سقف تعهدات و نوع پوششهای قابل دریافت در بیمه مسئولیت نقشه برداری برای پروژههای مختلف را نشان میدهد:
| نوع پروژه | پوشش اصلی | سقف تعهدات مالی (پیشنهادی) | شرط اختصاصی بیمهگر |
|---|---|---|---|
| نقشهبرداری شهری و ثبت املاک | تجاوز به حدود مجاور و اصلاح ملک | متوسط تا بالا | تطابق با استانداردهای شمیم و ثبت |
| پروژههای عمرانی و گودبرداری | خسارت به سازه و اشخاص ثالث | خیلی بالا | ارائه گواهی کالیبراسیون معتبر تجهیزات |
| خطوط لوله و راهسازی | خطای ارتفاعی و محاسبات حجم | بالا | تایید صحت شبکه نقاط پایه (Benchmarking) |
| نقشهبرداری صنعتی و دقت بالا | دوبارهکاری و توقف خط تولید | متوسط | استفاده از اپراتورهای دارای پروانه نظام مهندسی |
عوامل موثر بر قیمت و حقبیمه بیمه مسئولیت نقشه برداری
حقبیمه پرداختی برای خرید بیمه مسئولیت نقشه برداری متغیر بوده و بر اساس فاکتورهای فنی و حقوقی متعددی محاسبه میشود. مهمترین عوامل تعیینکننده قیمت عبارتند از:
- سقف تعهدات درخواستی: هرچه میزان سرمایه درگیر در پروژه و سقف خسارت پرداختی بالاتر باشد، حقبیمه بیشتر خواهد بود.
- سابقه ادعای خسارت شرکت: شرکتهایی که در سالهای گذشته خسارتی ثبت نکردهاند، از تخفیفات عدم خسارت بهرهمند میشوند.
- نوع و ماهیت پروژهها: پروژههای حساس مانند سدسازی، تونلسازی و گودبرداریهای عمیق حقبیمه بیشتری نسبت به نقشهبرداریهای تفکیک اراضی دارند.
- تعداد و صلاحیت نیروی انسانی: داشتن پروانه اشتغال از سازمان نظام مهندسی و سابقه کار مرتبط کارشناسان، نرخ ریسک را کاهش میدهد.
- وضعیت تجهیزات و کالیبراسیون: ارائه مدارک معتبر کالیبراسیون دورهای میتواند باعث تخفیف در نرخ پایه بیمهنامه شود. برای کسب اطلاعات بیشتر درباره مبانی قانونی مسئولیتهای مهندسی میتوانید به منابع معتبری همچون صفحه بیمه مسئولیت در ویکیپدیا مراجعه فرمایید.
استثنائات مهم در بیمهنامههای مسئولیت مهندسی
شرکتهای نقشهبرداری باید توجه داشته باشند که بیمه مسئولیت نقشه برداری تمامی خطاهای ممکن را پوشش نمیدهد. آگاهی از استثنائات کلیدی برای جلوگیری از سوءتفاهمهای حقوقی در زمان وقوع حادثه ضروری است. معمولاً موارد زیر از شمول تعهدات بیمهگر خارج هستند:
- خسارات ناشی از عمد، تقلب یا سوءنیت مهندس یا کارکنان شرکت.
- خسارات مربوط به جنگ، شورش، فرسایش طبیعی و حوادث قهریه (قوه قاهره).
- محاسبات و برداشتهایی که توسط افراد فاقد صلاحیت فنی و مدرک معتبر انجام شده باشد.
- استفاده از ابزارهای اندازهگیری غیرمعتبر یا فاقد گواهی کالیبراسیون در پروژههای حساس.
- جریمههای قانونی، اداری و کیفرخواستهای دادگاهی که جنبه مجازات دارند نه جبران خسارت.
مراحل اعلام و دریافت خسارت از بیمه مسئولیت نقشه برداری
در صورت بروز هرگونه خطای عملیاتی که منجر به ایجاد خسارت گردد، شرکت نقشهبرداری باید مراحلی مشخص را طی کند تا پرداختی بیمه بدون مشکل انجام شود:
- اعلام کتبی حادثه: حداکثر ظرف مدت ۵ روز کاری پس از اطلاع از وقوع خطای نقشهبرداری، موضوع باید به صورت کتبی به شرکت بیمه اعلام شود.
- توقف عملیات خطاساز: جهت جلوگیری از گسترش دامنه خسارت، باید عملیات اجرایی مرتبط با بخش اشتباه متوقف گردد.
- بازدید کارشناس بیمه: کارشناس ارزیاب خسارت بیمهگر از محل پروژه بازدید کرده و اسناد فنی، نقشهها و گواهی کالیبراسیون دستگاهها را بررسی مینماید.
- ارائه مدارک کامل: تحویل مدارک ثبتنامی پروژه، صورتجلسات تحویل زمین، گزارشهای نقشه برداری و مستندات مالی خسارت به شرکت بیمه.
- دریافت غرامت: پس از تایید نهایی و محاسبه میزان فرانشیز (سهم بیمهگذار از خسارت)، مبلغ خسارت به حساب ذینفع یا شرکت پرداخت میشود.
چگونه بهترین بیمه مسئولیت نقشه برداری را انتخاب کنیم؟
برای انتخاب یک بیمهنامه جامع و مطمئن، توصیه میشود نکات زیر را مد نظر قرار دهید:
- بررسی کلوزهای اختیاری: افزون بر پوشش پایه، متناسب با نوع پروژهها کلوزهای اضافی مانند پوشش خسارات ناشی از تاخیر در پروژه یا خسارات وارد به تاسیسات زیرزمینی را خریداری کنید.
- میزان فرانشیز: درصد فرانشیز را بررسی کنید؛ هرچه درصد فرانشیز کمتر باشد، سهم پرداختی شما در زمان خسارت کمتر خواهد بود.
- توانگری مالی شرکت بیمهگر: از خدمات شرکتهای بیمهای استفاده کنید که در سطح توانگری مالی ۱ قرار دارند و سابقه خوبی در پرداخت سریع خسارتهای مهندسی دارند.
سوالات متداول (FAQ)
۱. آیا بیمه مسئولیت نقشه برداری شامل خطاهای محاسباتی نرمافزاری هم میشود؟
بله، در صورتی که خطای نرمافزاری ناشی از ورود نادرست دادهها یا اشتباه غیرعمدی اپراتور باشد، تحت پوشش بیمه مسئولیت نقشه برداری قرار میگیرد؛ مشروط بر اینکه نرمافزار مورد استفاده معتبر بوده باشد.
۲. اگر دستگاه نقشهبرداری کالیبره نباشد، بیمه خسارت را پرداخت میکند؟
خیر، عدم وجود گواهی کالیبراسیون معتبر در زمان وقوع حادثه یکی از دلایل اصلی رد ادعای خسارت توسط شرکتهای بیمه است. همواره کالیبراسیون تجهیزات خود را بهروز نگه دارید.
۳. آیا شخص حقیقی (مهندس نقشه بردار منفرد) هم میتواند این بیمه را تهیه کند؟
بله، این بیمهنامه هم برای اشخاص حقوقی (شرکتهای مهندسی مشاور و پیمانکاری) و هم برای اشخاص حقیقی (مهندسان دارای پروانه اشتغال یا رزومه کاری معتبر) صادر میشود.
نتیجهگیری
استفاده از خدمات بیمه مسئولیت نقشه برداری یک هزینه اضافی نیست، بلکه سرمایهگذاری هوشمندانه برای حفظ ثبات مالی و اعتبار حرفهای شرکتهای نقشهبرداری در برابر خطرات غیرقابل پیشبینی است. با توجه به پیچیدگی پروژههای امروزی و حساسیت بالای اندازهگیریهای زمینی و ماهوارهای، داشتن یک بیمهنامه جامع که تمامی پوششهای لازم را دارا باشد، خیال مدیران و مهندسان را از بابت تبعات حقوقی و مالی خطاهای احتمالی آسوده میسازد. قبل از عقد قرارداد بیمه، حتماً استثنائات، شرایط کالیبراسیون و سقف تعهدات را با دقت بررسی کنید تا بهترین پوشش ممکن را متناسب با نیاز خود دریافت نمایید.